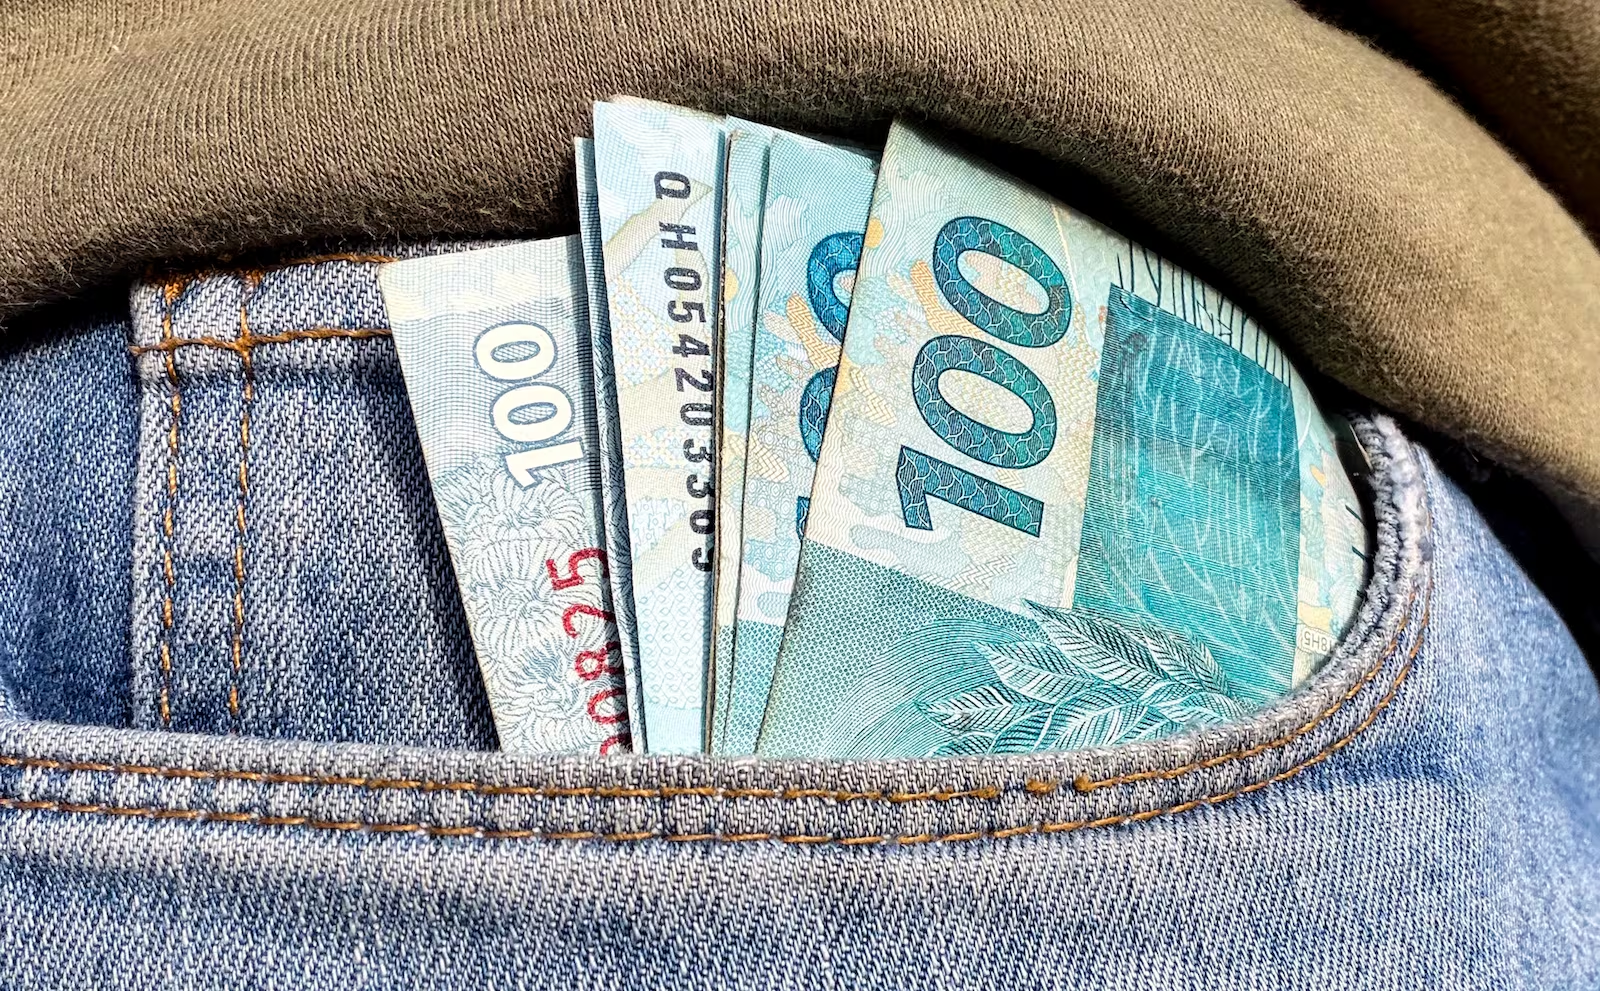
As empresas devem depositar a segunda parcela do décimo terceiro salário até 18 de dezembro por causa do calendário comercial. O valor sofre deduções obrigatórias de Imposto de Renda e INSS.
Os trabalhadores com carteira assinada recebem a segunda parcela do 13º salário cai até dia 18 de dezembro antecipadamente. As empresas precisam efetuar a quitação no último dia útil anterior, porque o limite de 20 de dezembro coincide com um domingo.
A legislação trabalhista brasileira determina a divisão da gratificação natalina em duas cotas pagas entre fevereiro e dezembro. Consequentemente, os empregadores quitam a cota inicial integral e aplicam as deduções tributárias diretamente no depósito final de encerramento do ano.
Regras de cálculo e critérios para concessão do benefício
O cálculo do benefício considera a divisão do salário bruto mensal por doze multiplicada pelo total de meses trabalhados na empresa. Além disso, as horas extras, adicionais noturnos e comissões integram a base de apuração estipulada pelo Tribunal Superior do Trabalho.
A consolidação do direito exige ao menos quinze dias trabalhados de serviço efetivo pelo funcionário no período do ano corrente. Por outro lado, o acúmulo de mais de quinze faltas injustificadas reduz a gratificação proporcional em um doze avos do total.
Alíquotas progressivas para deduções de INSS e Imposto de Renda
O cálculo do INSS aplica faixas progressivas que variam de 7,5% a 14% de acordo com os limites salariais vigentes. Em contrapartida, as retenções de Imposto de Renda afetam vencimentos superiores a R$ 2.428,80 com taxas de até 27,5% na fonte.
Por fim, a segunda parcela do 13º salário cai até dia 18 de dezembro com valores líquidos menores por conta dos descontos. A regra abrange trabalhadores regidos pela CLT, aposentados, pensionistas e servidores públicos de todas as esferas governamentais do país.
Fonte: R7 News
Leia aqui:
Energia elétrica dispara e impulsiona busca por energia solar